The "Reverse Income Approach"
Due to the sharp rise in real estate prices in recent years, the allocation of property purchase prices between land and buildings has become increasingly important. This allocation matters because only the building (not the land) can be depreciated for tax purposes. If the purchase contract does not specify an allocation, one must be determined using a valuation method.
Both from a theoretical and practical perspective, such an allocation is difficult if not impossible: the building forms an economic unit with the land and cannot generate cash flows independently.
The so-called "reverse income approach" (umgekehrtes Ertragswertverfahren) has been proposed as a solution. Since this method appears to have gained traction in advisory practice, Markus Diller and I show in a short paper (DStR 2023, 1638) that it ultimately only "goes in circles" — at least when correctly derived from the standard income approach. The key points are summarized here.
Das „reguläre“ Ertragswertverfahren
Beim Ertragswertverfahren ergibt sich der Wert eines Gebäudes als Summe der abgezinsten „Gebäudereinerträge“ (d.h. der auf das Gebäude entfallenden Cahsflows) über die Restnutzungsdauer, also: \[G=g \times RBF_{r,n}.\]
Der Wert des Grund und Bodens wird ensprechend als Summe der abgezinsten Bodenwertverzinsungsbeträge (also der auf den Boden entfallenden Cashflows) ermittelt; da die Nutzungsdauer des Grund und Bodens unendlich ist, handelt es sich dabei um eine ewige Rente: \[B=\frac{b}{r}.\]
Voraussetzungen und Grundidee
Wurde eine Immobilie erworben, ist in der Regel der Kaufpreis \( K \) bekannt. Das umgekehrte Ertragswertverfahren setzt voraus, dass der Wert des Grund und Bodens \( B \) als Produkt von Fläche und Bodenrichtwert ermittelt werden kann und also ebenfalls bekannt ist. Nun könnte der Wert des Gebäudes schlicht als Differenz \( G = K - B \) berechnet werden. Der Gebäudeanteil ergäbe sich damit als \[ \gamma = \frac{G}{K} = \frac{G}{G+B}. \] Diese sog. „Restwertmethode“ wird jedoch vom BFH regelmäßig nicht zugelassen.
Das umgekehrte Ertragswertverfahren geht deshalb einen Umweg: Statt den Wert des Gebäudes ins Verhältnis zum Kaufpreis zu setzen, werden die periodischen Größen Gebäudereinertrag und Bodenwertverzinsungsbetrag herangezogen.
Variablen
| \(K\) | Kaufpreis | |
| \(B\) | Bodenwert | |
| \(b\) | Bodenwertverzinsungsbetrag | |
| \(G\) | Gebäudewert | |
| \(g\) | Gebäudereinertrag | |
| \(r\) | Liegenschaftszins | |
| \(n\) | Gebäude(rest)nutzungsdauer | |
| \(RBF_{r,n}\) | \(\frac{(1+r)^n-1}{(1+r)^n\times r}\) | Rentenbarwertfaktor |
| \(\gamma\) | Gebäudeanteil | |
| \(B_1\) | \(B_1+B_2=B\) | Bodenwert Teil 1 |
| \(B_2\) | \(B_1+B_2=B\) | Bodenwert Teil 2 |
Grundform
Grundsätzlich wird beim umbekehrten Ertragswertverfahren der Gebäudereinertrag ins Verhältnis zur Summe aus Bodenwertverzinsungsbetrag und Gebäudereinertrag gesetzt: \[\gamma^{uE} = \frac{g}{g+b} = \frac{\frac{G}{RBF_{r,n}}}{\frac{G}{RBF_{r,n}} + r\times B} .\]
Wenn die Gebäuderestnutzungsdauer gegen unendlich geht (\(\lim_{n\rightarrow \infty} RBF_{r,n}=1/r\)) ergibt sich wieder die Aufteilung nach der Restwertmethode. Dies gilt auch dann, wenn die Restnutzungsdauer des Grund und Bodens begrenzt wird und sich (von oben) der Gebäuderestnutzungsdauer annähert.
Bei endlicher Gebäudenutzungsdauer und unendlicher Bodennutzungsdauer wird hier der Gebäudeanteil gegenüber der Restwertmethode überschätzt (\(RBF_{r,n}<1/r\)).
Die Verzerrung kommt daher, dass durch das Abstellen auf periodische Größen eine Information – nämlich die Nutzungsdauer – verloren geht. Die Gebäude-Cashflows sind aufgrund der geringeren Nutzungsdauer relativ größer als die unendlichen Boden-Cashflows.
Begrenzung des Bodenwerts auf die Gebäude-Nutzungsdauer („Bodenwertdämpfung“)
Um diese Verzerrung auszugleichen, wird für die Gebäudeanteilsberechnung nur der Teil der Bodenwertverzinsungsbeträge berücksichtigt, der auf die Gebäuderestnutzungsdauer entfällt. Der entsprechende „Bodenwert Teil 1“ ergibt sich als \[ B_1 = b \times RBF_{r,n}\] (vgl. Abbildung).
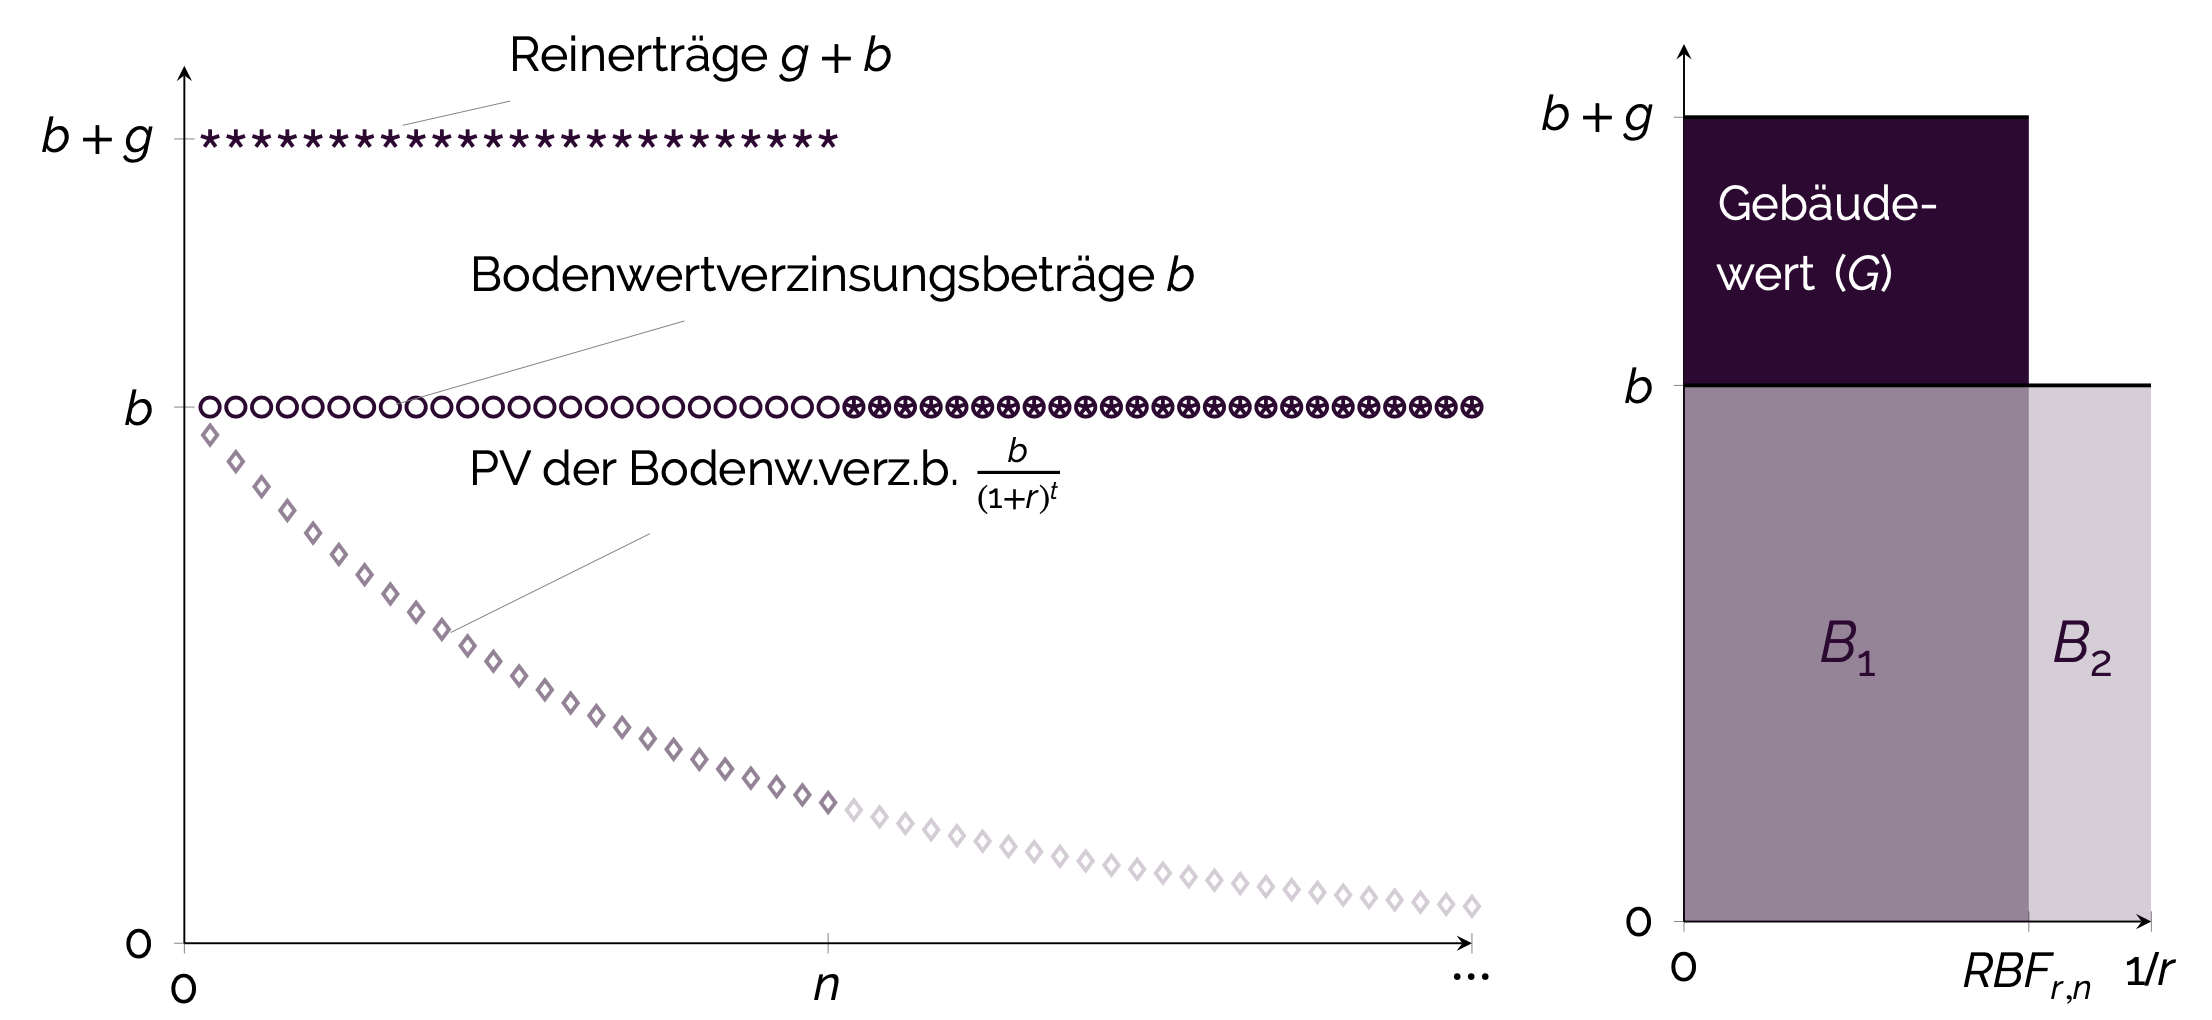
Fazit
Das umgekehrte Ertragswertverfahren kann angewendet werden, wenn die unterschiedlichen Nutzungsdauern von Gebäude und Grund und Boden wie oben beschrieben berücksichtigt werden. Es wird dadurch aber nichts gewonnen: Man könnte schlicht vom (bekannten) Kaufpreis den (bekannten) Bodenwert abziehen, um den Gebeäudewert zu erhalten.
Fehler in der bisherigen Literatur
Hier wird der Bodenwertverzinsungsbetrag \(b=r\times B\) ebenfalls „gedämpft“. Der Bodenwertverzinsungsbetrag ist jedoch konstant; er ändert sich (jedenfalls in diesem Modellrahmen) nicht im Zeitablauf. Im Ergebnis bewertet dieses Verfahren den Gebäudeanteil systematisch zu hoch.